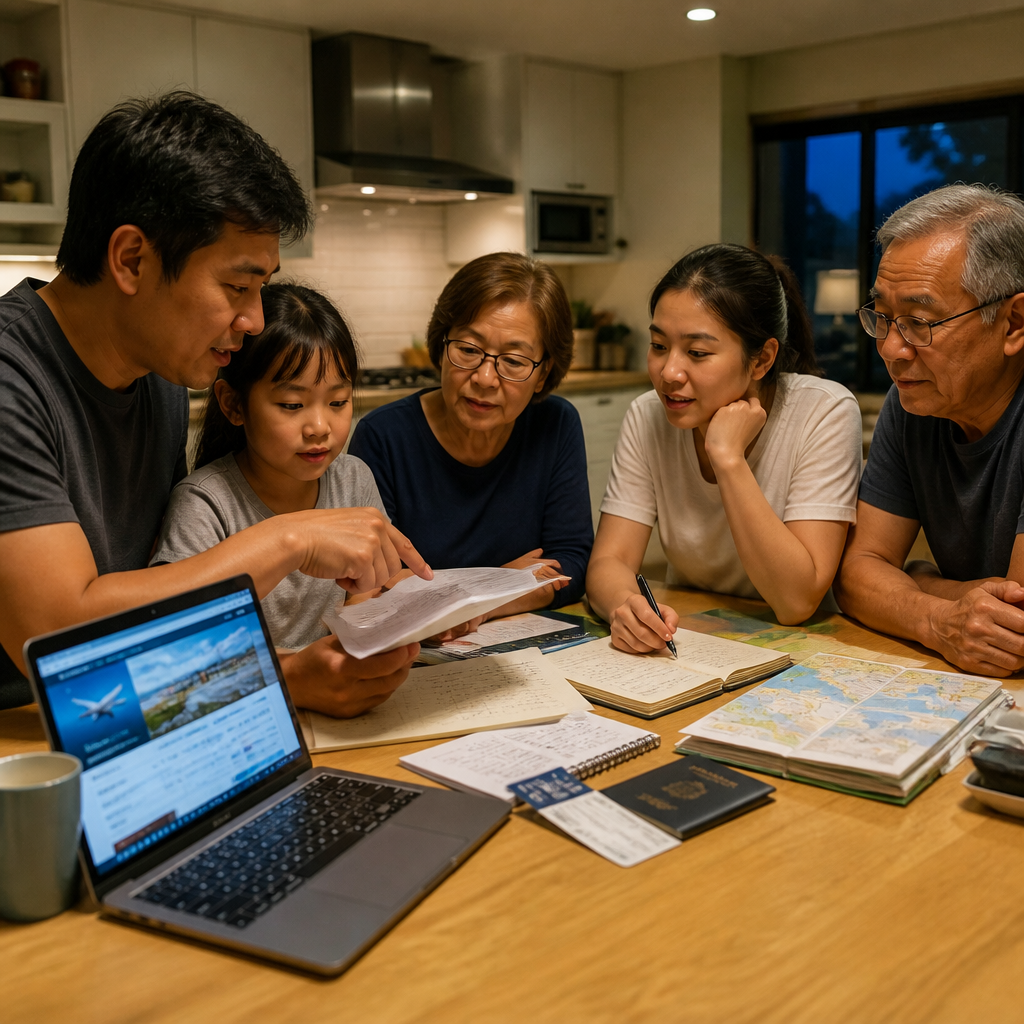
טיול שורשים למרוקו הוא לא עוד חופשה. אצל רבים הוא מגיע עם רצון לסגור מעגל, לפגוש מקומות שסיפרו עליהם בבית, ולהניח את הרגליים על אדמה שהייתה פעם חלק מהמשפחה. דווקא בגלל המשמעות, השאלה הכספית נהיית טעונה יותר: מה עושים כשאין חיסכון פנוי, והלב אומר כן אבל העו״ש אומר אחרת?
המאמר הזה בנוי כשאלות ותשובות, בצורה פרקטית ולא דרמטית. המטרה היא לעזור לכם לחשוב בצורה מסודרת על האפשרויות, להבין מה נחשב פתרון בריא ומה עלול להפוך את הטיול לעול, ולצאת לדרך כשאתם יודעים מאיפה הכסף מגיע ואיך מחזירים אותו.
למה טיול שורשים מרגיש “חייבים” ומה זה עושה לתקציב?
שאלה: למה אנשים משקיעים בטיול שורשים גם כשהכסף לחוץ?
תשובה: כי זה אירוע משפחתי ורגשי, לא מוצר מדף. פעמים רבות מדובר בהורים שרוצים לקחת ילדים ונכדים, באחים שרוצים לנסוע יחד פעם אחת, או במי שמרגיש שהזמן אוזל וחשוב להספיק. כשמכניסים לטיול גם נהג מקומי, מסלול שמותאם למשפחה, לינה נוחה, ולעיתים מפגש עם אנשים וקהילות, התקציב כבר לא נראה כמו “סופ״ש ספונטני”.
שאלה: מה הטעות הראשונה שמייקרת?
תשובה: להתחיל מהמקומות שרוצים לראות לפני שמבינים את מסגרת ההוצאה החודשית שאפשר לעמוד בה. במקום לשאול “כמה עולה טיול כזה”, עדיף לשאול “מה אני יכול לשלם עכשיו, ומה אני יכול להחזיר בחודשים שאחרי”. משם בונים את המסלול.
- הפרדה מנטלית בין “עלות כוללת” לבין “תזרים חודשי” מקלה על קבלת החלטות.
- טיול שורשים אפשר לתכנן במספר רמות: בסיסי, נוח, או מורחב עם יותר ימים וחוויות.
- ההחלטה הכלכלית הכי חשובה היא לא היכן ישנים, אלא איך מממנים.
איך יודעים כמה באמת אפשר להרשות לעצמנו?
שאלה: אם אין חיסכון פנוי, איך בכלל מחשבים יכולת?
תשובה: מחשבים קודם את “יכולת ההחזר” ולא את “החלום”. יושבים עם דפי חשבון של 3 חודשים אחרונים, מסמנים הוצאות קבועות (שכירות או משכנתה, גנים, הלוואות קיימות, ביטוחים), ומגדירים סכום חודשי מקסימלי שאפשר להחזיר בלי להיכנס למינוס עמוק יותר. זה לא חייב להיות מספר ענק, העיקר שיהיה אמיתי.
שאלה: מה עושים עם הוצאות חד פעמיות שמבלבלות את התמונה?
תשובה: מנטרלים אותן ומסתכלים על ממוצע. אם חודש אחד היה חריג בגלל תיקון רכב או אירוע משפחתי, לא בונים עליו את כל החישוב. מצד שני, אם יש הוצאה עונתית צפויה (למשל ביטוח שנתי או תשלום בית ספר), כן מכניסים אותה לתכנון.
| שאלה | מטרה | מה בודקים בפועל |
|---|---|---|
| כמה אפשר להחזיר בחודש? | להימנע מלחץ תזרימי | הכנסות נטו פחות הוצאות קבועות |
| מה דחוף ומה גמיש? | לייצר מרווח | מנויים, קניות אונליין, מסעדות, תחבורה |
| מה כבר התחייבנו לו? | לא להעמיס | הלוואות קיימות, תשלומים בכרטיס, מינוס |
| מה תאריך הטיול? | לבנות זמן להתארגנות | כמה חודשים יש עד הנסיעה |
אילו מקורות מימון נפוצים קיימים כשאין חיסכון?
שאלה: מה האופציות הריאליות ביותר?
תשובה: לרוב אנשים משלבים כמה מקורות יחד. אין כאן פתרון קסם אחד, אבל יש דרכים להפוך את זה לניהול סביר. העיקר הוא לא לקחת התחייבות שלא תוכלו לעמוד בה, במיוחד אם זו נסיעה שמטרתה ליצור זיכרון טוב ולא חרדה כלכלית.
- פריסת תשלום: אם אפשר, לפרוס חלק מהעלות מראש על פני כמה חודשים לפני הנסיעה, כדי להקטין את המכה של הרגע האחרון.
- הלוואה מסודרת: פתרון מוכר כשיש הכנסה יציבה ויכולת החזר ברורה.
- עזרה משפחתית: לפעמים הורים, אחים או ילדים משתתפים, במיוחד כשזה טיול רב דורי.
- הסטת תקציב זמנית: הפחתה מכוונת של הוצאות לא חיוניות לתקופה מוגדרת.
- מכירת פריטים שאינם בשימוש: רכב שני, ציוד יקר שלא צריך, או פריטים שנשמרו “ליום אחד”.
שאלה: מה מסוכן במיוחד?
תשובה: לממן את הטיול כולו מהגדלת מינוס בלי תכנית החזר. זה נוח כי לא מרגישים את זה מייד, אבל זה יכול להפוך לעלות מתגלגלת שקשה לעצור. עוד מוקש הוא לקחת הלוואה בלי להבין את התשלום החודשי בפועל ביחס להתחייבויות שכבר קיימות.
האם הלוואה היא רעיון טוב, ואיך לא נופלים?
שאלה: הלוואה לטיול נשמעת מותרות. זה בכלל הגיוני?
תשובה: זה תלוי. הלוואה יכולה להיות כלי, כמו משכנתה או הלוואה לרכב: היא מאפשרת לבצע משהו חשוב עכשיו ולהחזיר לאורך זמן. אם ההחזר החודשי הגיוני והטיול באמת משמעותי, יש מי שמרגישים שזה מוצדק. מצד שני, אם ההחזר דוחק אתכם למינוס קבוע או פוגע בצרכים בסיסיים, זה כבר סימן לעצור ולשנות תכנית.
שאלה: איך בודקים שההלוואה לא “אוכלת” אותנו?
- מגדירים תקופת החזר שמאפשרת נשימה ולא רק “לעבור את החודש”.
- משאירים מרווח להוצאות לא צפויות, כי הן תמיד מגיעות.
- לא מערבבים הלוואה חדשה עם התחייבויות קיימות בלי תמונת מצב אחת.
- מחליטים מראש מה עושים אם ההכנסה יורדת זמנית: האם יש רזרבה, או תכנית חלופית?
שאלה: מה אפשר לעשות אם ברור שהלוואה מלאה גדולה מדי?
תשובה: בונים פתרון היברידי: חלק מהעלות חוסכים מראש גם אם מעט, חלק פורסים, וחלק אולי מגיע מעזרה משפחתית או מכירת פריט. לפעמים שינוי קטן במסלול, במספר הימים או ברמת הלינה מוריד את הצורך במימון חיצוני משמעותית.
מכירת רכב או פירוק רכב: מתי זה הופך למימון הגיוני?
שאלה: זה נשמע קיצוני. למה שמישהו יממן טיול ממכירת רכב?
תשובה: לפעמים יש רכב שני שעומד רוב הזמן, רכב ישן שעלות התחזוקה שלו גבוהה, או רכב שבכל מקרה תכננתם להחליף. במצב כזה, המרה של נכס שמייצר הוצאות למזומן יכולה להיות צעד כלכלי אחראי, לא דרמה. אם זה מה שמאפשר לצאת לטיול בלי להיכנס להתחייבות חודשית גבוהה, זה שיקול לגיטימי.
כדי להבין סדרי גודל ואפשרויות, יש מי שבודקים מראש מקורות מידע על ערך חלקים או פירוק, למשל דרך מחירון הפירוק כחלק מהשוואת חלופות מול מכירה רגילה או המשך אחזקה.
| אפשרות | מתי זה מתאים | מה חשוב לשים לב |
|---|---|---|
| מכירת רכב בשוק יד שנייה | כשיש זמן וסבלנות לתהליך | בדיקת מחיר ריאלי, העברת בעלות, מצב מכני |
| פירוק רכב | כשהרכב לא משתלם לתקן או למכור רגיל | הבנת התהליך והמסמכים הנדרשים |
| השארת הרכב והלוואה במקום | כשהרכב נחוץ ומצבו טוב | יכולת החזר, עלות כוללת של המימון |
שאלה: איך מחליטים בלי להסתבך?
- בודקים האם הרכב באמת חיוני ביומיום או שהוא “נחמד שיש”.
- מחשבים כמה עולה להחזיק אותו בחודש (ביטוח, דלק, טיפולים), לא רק כמה אפשר לקבל עליו.
- מקבלים החלטה שמשרתת את השנה הקרובה, לא רק את רגע הנסיעה.
איך מקטינים עלויות בלי לפגוע בחוויה המשפחתית?
שאלה: מה הדברים שכדאי לשמור עליהם גם בתקציב מוגבל?
תשובה: בטיול שורשים, הערך הוא בקצב, בנוחות סבירה, וביכולת של המשפחה להיות יחד בלי לחץ. לכן לפעמים שווה להשקיע בנהג מנוסה, מסלול שלא מתיש מדי, ולינה שמאפשרת שינה טובה. החיסכון החכם הוא במה שלא פוגע בלב של הטיול.
- צמצום ימים במקום צמצום תוכן: עדיף טיול קצר יותר עם רגעים משמעותיים מאשר מרדף ארוך ומתיש.
- בחירה מדויקת של ערים: לא חייבים “להספיק הכול”. בוחרים צירים שמתאימים לשורשים שלכם.
- תיאום ציפיות משפחתי: מחליטים מראש מה חשוב לכל אחד, כדי לא לשלם על דברים שאף אחד לא באמת צריך.
- הפרדת הוצאות אישיות: קניות ומתנות כל אחד על חשבונו מונעות ויכוחים ומקטינות חריגות.
שאלה: איך מתכננים כך שלא יהיו “הפתעות” באמצע?
תשובה: יוצרים תקציב עם סעיף נשימה. לא חייבים מספרים מדויקים עד השקל, אבל כן חייבים עיקרון: יש סכום שמיועד לבלת״מים, ואם לא השתמשתם בו, הוא חוזר להחזר ההלוואה או נשאר כרזרבה בבית. זה מוריד לחץ ומקטין סיכוי להוצאות אימפולסיביות.
| רכיב | מה מקטינים | מה שומרים |
|---|---|---|
| מסלול | פחות מעברים בין ערים | אתרים שקשורים ישירות למשפחה |
| לינה | לא חייבים יוקרה בכל לילה | מיקום נוח ושינה טובה |
| אוכל | פחות מסעדות יקרות | חוויות מקומיות נבחרות |
| קניות | הגבלת תקציב אישי | מתנות משמעותיות בלבד |
שאלה: מה כלל האצבע הכי חשוב כשאין חיסכון?
תשובה: אל תממנו את הטיול על חשבון השקט שאחריו. תכנון טוב משאיר אתכם עם זיכרון מתוק, לא עם חודשים של התנצלות מול חשבון הבנק. אם צריך, בוחרים מועד מאוחר יותר כדי לאפשר חיסכון קטן מראש, או מקטינים את התכנית כך שתתאים לתזרים.